Ricchezza finanziaria delle famiglie italiane: quasi 6.500 miliardi di euro
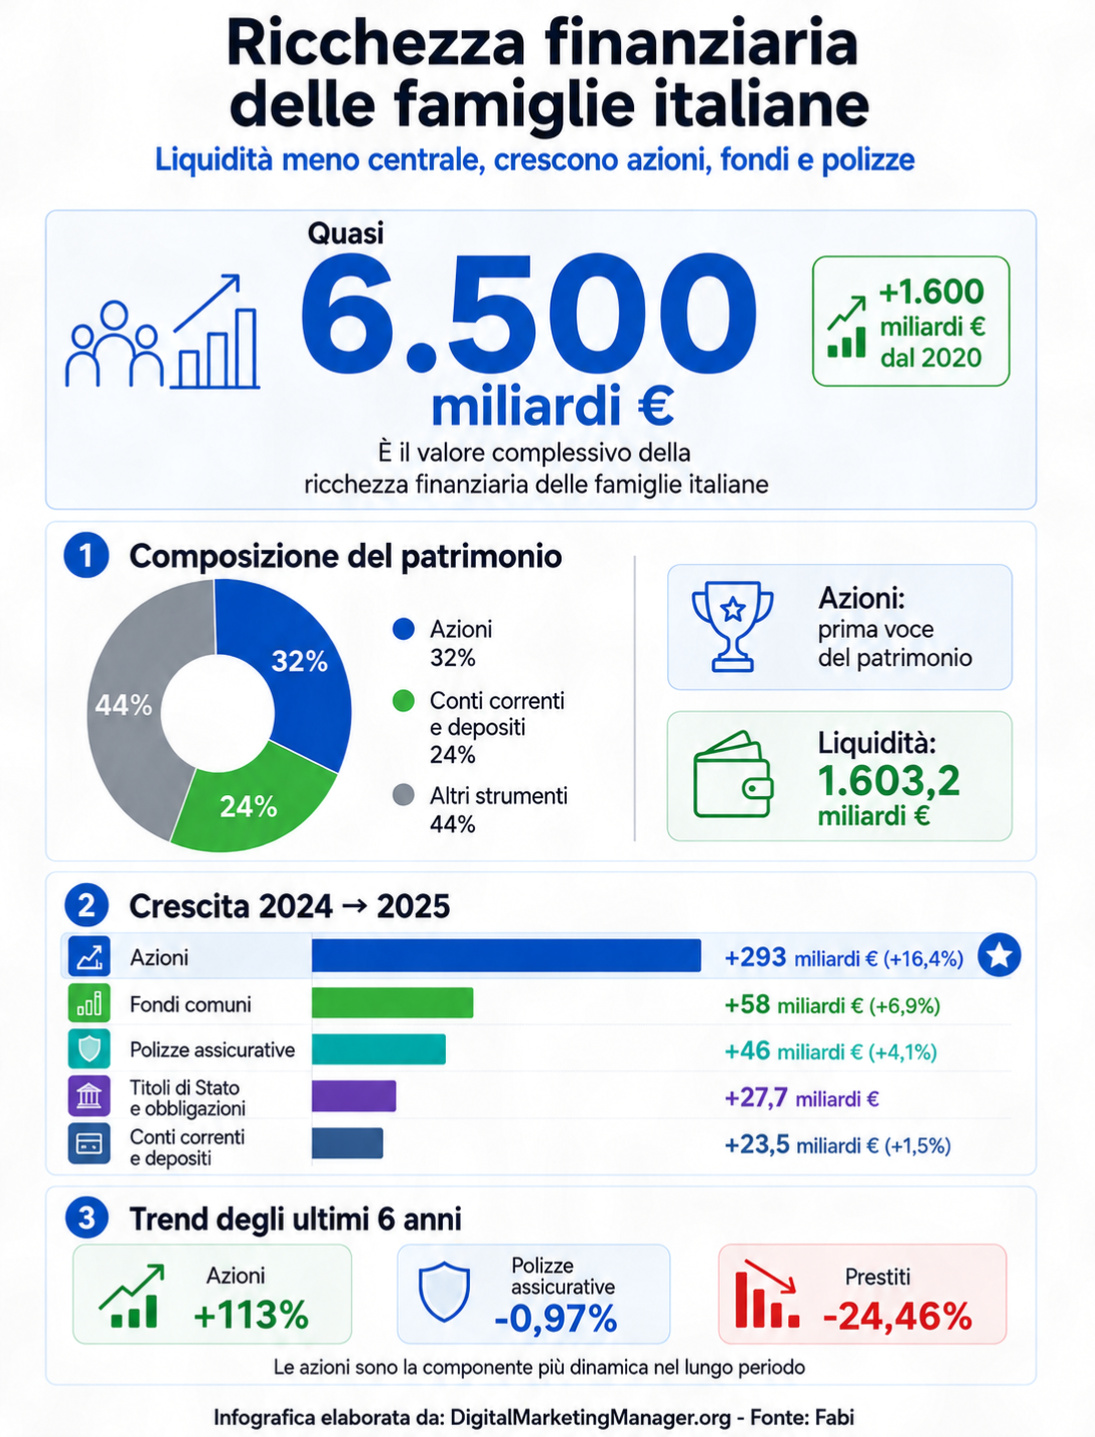
La ricchezza finanziaria delle famiglie italiane raggiunge quasi 6.500 miliardi di euro. Rispetto al 2020, il patrimonio finanziario è aumentato di circa 1.600 miliardi.
Non cresce soltanto il valore complessivo. Sta cambiando anche il modo in cui gli italiani distribuiscono i propri risparmi.
La liquidità rimane enorme, con 1.603,2 miliardi di euro tra conti correnti e depositi. Tuttavia, il suo peso diventa meno centrale rispetto al passato.
Le azioni rappresentano il 32% del patrimonio e sono la componente più dinamica. Crescono anche fondi comuni, polizze assicurative, titoli di Stato e obbligazioni.
Ricchezza finanziaria delle famiglie italiane: quasi 6.500 miliardi
Il dato principale è il valore complessivo del patrimonio finanziario.
Le famiglie italiane possiedono quasi 6.500 miliardi di euro in attività finanziarie.
La cifra non comprende quindi automaticamente case, terreni e altri immobili. Riguarda la ricchezza finanziaria detenuta attraverso strumenti come azioni, depositi, fondi, titoli e polizze.
Si tratta di un patrimonio molto ampio, accumulato nel tempo attraverso risparmio e investimenti.
Inoltre, rispetto al 2020 il valore è cresciuto di circa 1.600 miliardi.
Dal 2020 la ricchezza è aumentata di 1.600 miliardi
La crescita degli ultimi anni è consistente.
Rispetto al 2020, la ricchezza finanziaria delle famiglie registra circa 1.600 miliardi di euro in più.
Se si considera un valore iniziale vicino a 4.900 miliardi, l’incremento è nell’ordine di un terzo.
Il cambiamento non dipende però soltanto dall’accumulo di denaro sui conti.
Al contrario, i dati mostrano una maggiore importanza degli strumenti di investimento.
Le azioni sono la componente che registra la crescita più forte nel lungo periodo.
Come è composto il patrimonio finanziario degli italiani
La composizione del patrimonio mostra tre grandi blocchi.
Le azioni rappresentano il 32%.
Conti correnti e depositi pesano per il 24%.
Il restante 44% viene classificato nell’infografica come altri strumenti finanziari.
La struttura può essere quindi sintetizzata in questo modo: quasi un terzo del patrimonio è investito in azioni, circa un quarto rimane liquido e la quota restante è distribuita tra altre forme di investimento.
Azioni al 32% del patrimonio
Le azioni rappresentano il 32% della ricchezza finanziaria delle famiglie.
Tra le singole categorie evidenziate, sono la prima voce del patrimonio.
Questo dato segnala una presenza importante degli investimenti azionari nella ricchezza privata italiana.
Inoltre, proprio le azioni registrano l’aumento più significativo tra il 2024 e il 2025.
La crescita raggiunge infatti 293 miliardi di euro in un solo anno.
Conti correnti e depositi al 24%
Nonostante la crescita degli investimenti, gli italiani continuano a mantenere una quantità molto elevata di denaro in conti correnti e depositi.
Questa componente rappresenta il 24% del patrimonio finanziario.
Il valore della liquidità raggiunge 1.603,2 miliardi di euro.
Si tratta quindi di una riserva finanziaria enorme.
Tuttavia, la sua crescita è molto più lenta rispetto a quella osservata per le azioni.
Liquidità delle famiglie a 1.603,2 miliardi
I 1.603,2 miliardi presenti su conti e depositi mostrano quanto il risparmio liquido continui a essere importante in Italia.
La liquidità offre disponibilità immediata e una maggiore semplicità di utilizzo.
Tuttavia, il peso relativo del denaro fermo sui conti appare meno centrale nel nuovo equilibrio patrimoniale.
Tra il 2024 e il 2025, conti correnti e depositi aumentano infatti di 23,5 miliardi, pari al +1,5%.
È una crescita positiva, ma molto inferiore rispetto a quella delle principali attività di investimento.
Ricchezza finanziaria e opportunità per il Digital Marketing
L’evoluzione della ricchezza finanziaria delle famiglie italiane offre indicazioni interessanti anche per chi lavora nel Digital Marketing. Una maggiore attenzione verso azioni, fondi, polizze e altri strumenti finanziari riflette infatti un cambiamento nelle priorità economiche e nei comportamenti delle persone. Per un Digital Marketing Manager, comprendere questi trend significa interpretare meglio il pubblico, individuare nuovi bisogni e costruire strategie di comunicazione più vicine agli interessi reali dei consumatori.
Altri strumenti finanziari al 44%
Il restante 44% del patrimonio è raccolto nella categoria degli altri strumenti.
Questa quota aggregata è superiore sia a quella delle azioni sia a quella della liquidità.
Al suo interno rientrano differenti forme di risparmio e investimento.
Per questo motivo, non deve essere confrontata con le azioni come se fosse un singolo prodotto finanziario.
Il dato mostra soprattutto la forte diversificazione della ricchezza delle famiglie.
Ricchezza finanziaria famiglie italiane: azioni +293 miliardi
Tra il 2024 e il 2025 le azioni registrano l’incremento più elevato.
Il valore aumenta di 293 miliardi di euro.
In termini percentuali, la crescita raggiunge il 16,4%.
Nessuna delle altre categorie riportate nell’infografica si avvicina a questa variazione assoluta.
Il dato rafforza quindi il ruolo dell’azionario all’interno del patrimonio delle famiglie italiane.
Azioni +16,4% in un anno
Il +16,4% rappresenta un aumento molto superiore rispetto alle altre componenti considerate.
I fondi comuni crescono del 6,9%.
Le polizze assicurative avanzano del 4,1%.
Conti correnti e depositi aumentano soltanto dell’1,5%.
La differenza conferma una dinamica molto più intensa per la componente azionaria.
Inoltre, il trend di lungo periodo mostra che non si tratta soltanto di un fenomeno annuale.
Fondi comuni: +58 miliardi
I fondi comuni registrano il secondo maggiore incremento assoluto tra il 2024 e il 2025.
La crescita raggiunge 58 miliardi di euro.
In termini percentuali, l’aumento è del 6,9%.
Il dato mostra che le famiglie non stanno aumentando soltanto gli investimenti diretti in azioni.
Crescono anche gli strumenti che permettono di investire attraverso portafogli gestiti e diversificati.
Polizze assicurative: +46 miliardi
Anche le polizze assicurative registrano una crescita nell’ultimo anno analizzato.
L’aumento raggiunge 46 miliardi di euro.
La variazione percentuale è pari al 4,1%.
Il dato annuale è positivo, anche se il confronto di lungo periodo racconta una situazione differente.
Negli ultimi sei anni, infatti, la componente assicurativa registra una lieve diminuzione complessiva dello 0,97%.
Quindi, il recupero recente non ha ancora prodotto la stessa dinamica osservata nell’azionario.
Titoli di Stato e obbligazioni: +27,7 miliardi
Tra il 2024 e il 2025 aumentano anche titoli di Stato e obbligazioni.
La crescita è pari a 27,7 miliardi di euro.
Il dato conferma che l’aumento del patrimonio finanziario coinvolge diverse categorie.
Azioni e fondi mostrano una crescita più forte, ma anche gli strumenti obbligazionari attirano nuove risorse.
La composizione della ricchezza appare quindi più orientata verso una pluralità di investimenti.
Conti e depositi: +23,5 miliardi
La liquidità continua a crescere, ma lentamente.
Conti correnti e depositi aumentano di 23,5 miliardi di euro.
La variazione è pari al +1,5%.
È il tasso di crescita più basso tra le categorie per le quali viene riportata una percentuale annuale.
Questo dato spiega bene il titolo dell’infografica: la liquidità rimane molto importante, ma diventa meno centrale rispetto agli strumenti che crescono più rapidamente.
Come questi dati possono aiutare un Marketing Manager
Anche il Marketing Manager può utilizzare queste informazioni per valutare come cambia la capacità di spesa, la propensione all’investimento e il rapporto delle famiglie con il risparmio. Nel Digital Marketing, questi dati possono aiutare a definire segmenti di pubblico più precisi, sviluppare contenuti più pertinenti e pianificare campagne basate su scenari economici concreti. La lettura dei dati finanziari, quindi, non riguarda soltanto banche e investitori, ma può diventare uno strumento utile anche per comprendere meglio il mercato e orientare le strategie di marketing.
Crescita 2024-2025: il confronto
Il confronto annuale mostra una gerarchia molto chiara.
Le azioni dominano con 293 miliardi di incremento.
I fondi comuni seguono con 58 miliardi.
Le polizze assicurative aumentano di 46 miliardi.
Titoli di Stato e obbligazioni aggiungono 27,7 miliardi.
Infine, conti correnti e depositi crescono di 23,5 miliardi.
L’espansione del patrimonio è quindi trainata soprattutto dagli investimenti.
Azioni protagoniste anche negli ultimi sei anni
Il dato più forte emerge osservando un periodo più lungo.
Negli ultimi sei anni, il valore delle azioni detenute dalle famiglie registra una crescita del 113%.
In pratica, la componente è più che raddoppiata.
Questo risultato rende le azioni lo strumento più dinamico tra quelli riportati nell’infografica.
Il +16,4% tra 2024 e 2025 si inserisce quindi in una tendenza di lungo periodo molto più ampia.
Azioni +113% in sei anni
La crescita del 113% significa che il valore azionario è aumentato di oltre il doppio rispetto al livello iniziale del periodo considerato.
Il dato può essere influenzato sia dalle nuove risorse investite sia dall’andamento del valore degli strumenti detenuti.
Per questo motivo, crescita del patrimonio finanziario e semplice raccolta di nuovo risparmio non devono essere considerate la stessa cosa.
Il valore di mercato degli investimenti può infatti cambiare anche senza nuovi versamenti.
Polizze assicurative -0,97% in sei anni
Il confronto di lungo periodo è molto diverso per le polizze.
Negli ultimi sei anni registrano una variazione del -0,97%.
Il valore è quindi sostanzialmente stabile, con una lieve diminuzione.
Questo dato contrasta con il +4,1% osservato tra 2024 e 2025.
Significa che nell’ultimo anno c’è stata una ripresa, ma il bilancio del periodo più lungo rimane leggermente negativo.
Prestiti in diminuzione del 24,46%
L’infografica evidenzia anche l’andamento dei prestiti.
Negli ultimi sei anni diminuiscono del 24,46%.
Si tratta di una variazione molto consistente.
Il dato segue una direzione opposta rispetto alla crescita della ricchezza finanziaria.
Tuttavia, prestiti e attività finanziarie rappresentano grandezze differenti e non devono essere sommati o confrontati direttamente come se appartenessero alla stessa categoria patrimoniale.
La diminuzione segnala comunque un cambiamento importante nel quadro finanziario delle famiglie.
Meno centralità della liquidità
Una delle trasformazioni più evidenti riguarda il ruolo del denaro sui conti.
Con 1.603,2 miliardi, la liquidità rimane gigantesca.
Tuttavia, la sua crescita annuale dell’1,5% è molto inferiore al +16,4% delle azioni e al +6,9% dei fondi comuni.
Di conseguenza, il patrimonio finanziario cresce soprattutto fuori dai tradizionali conti correnti.
Il risparmio italiano appare quindi più articolato rispetto a una fotografia basata soltanto sulla liquidità.
Più azioni, fondi e polizze
Il cambiamento può essere sintetizzato in tre parole: più investimenti finanziari.
Tra il 2024 e il 2025 aumentano azioni, fondi comuni e polizze assicurative.
Crescono anche obbligazioni e titoli di Stato.
I depositi avanzano, ma con un ritmo molto inferiore.
L’equilibrio patrimoniale delle famiglie si sposta quindi gradualmente verso strumenti differenti dalla semplice liquidità.
Perché la composizione della ricchezza è importante
Due famiglie con lo stesso patrimonio complessivo possono trovarsi in situazioni molto differenti.
Una può detenere quasi tutto in liquidità.
L’altra può avere un portafoglio distribuito tra azioni, fondi, titoli e polizze.
La composizione del patrimonio determina quindi caratteristiche differenti in termini di rischio, rendimento potenziale e disponibilità immediata del denaro.
Per questo motivo, il valore totale di 6.500 miliardi racconta soltanto una parte della storia.
Ricchezza finanziaria non significa ricchezza immobiliare
È importante distinguere anche tra ricchezza finanziaria e patrimonio complessivo delle famiglie.
I quasi 6.500 miliardi di euro riguardano le attività finanziarie considerate.
Non rappresentano quindi il valore complessivo delle case possedute dagli italiani.
Immobili e attività finanziarie appartengono a categorie differenti.
La distinzione evita di interpretare il dato come la ricchezza totale delle famiglie italiane.
Un patrimonio enorme, ma non distribuito in modo uniforme
Il valore complessivo non indica quanto possieda una famiglia media.
Quasi 6.500 miliardi rappresentano infatti una somma aggregata.
La ricchezza finanziaria può essere distribuita in modo molto differente tra le famiglie.
Per questo motivo, dividere semplicemente il totale per il numero di nuclei familiari produrrebbe soltanto una media teorica.
Non descriverebbe la reale distribuzione del patrimonio.
Ricchezza finanziaria famiglie italiane: tutti i dati principali
I dati dell’infografica possono essere riassunti così:
- Ricchezza finanziaria complessiva: quasi 6.500 miliardi di euro
- Aumento rispetto al 2020: circa 1.600 miliardi
- Azioni sul patrimonio: 32%
- Conti correnti e depositi: 24%
- Altri strumenti: 44%
- Liquidità: 1.603,2 miliardi di euro
- Azioni 2024-2025: +293 miliardi, pari a +16,4%
- Fondi comuni: +58 miliardi, pari a +6,9%
- Polizze assicurative: +46 miliardi, pari a +4,1%
- Titoli di Stato e obbligazioni: +27,7 miliardi
- Conti correnti e depositi: +23,5 miliardi, pari a +1,5%
- Azioni negli ultimi sei anni: +113%
- Polizze assicurative negli ultimi sei anni: -0,97%
- Prestiti negli ultimi sei anni: -24,46%
Il dato più evidente è la forza della componente azionaria.
Ricchezza finanziaria delle famiglie italiane: cambiano le scelte di risparmio
La ricchezza finanziaria delle famiglie italiane sfiora quindi i 6.500 miliardi di euro e aumenta di circa 1.600 miliardi rispetto al 2020.
La liquidità resta enorme, con 1.603,2 miliardi depositati su conti correnti e depositi. Tuttavia, rappresenta il 24% del patrimonio e cresce soltanto dell’1,5% tra il 2024 e il 2025.
Le azioni pesano invece per il 32% e registrano una crescita di 293 miliardi in un anno, pari al 16,4%.
Aumentano anche fondi comuni, polizze assicurative, titoli di Stato e obbligazioni.
Il trend degli ultimi sei anni rafforza ulteriormente questa fotografia: le azioni crescono del 113%, mentre le polizze restano sostanzialmente stabili e i prestiti diminuiscono del 24,46%.
Il risparmio delle famiglie italiane rimane quindi molto elevato, ma cambia forma. La liquidità perde centralità relativa e una quota crescente della ricchezza finanziaria si sposta verso strumenti di investimento.
Ultime: Ricerche di Mercato
- Aziende italiane il 66,4% del fatturato è generato da solo il 4% dei grandi gruppi
- Intelligenza Artificiale e Pubblicità nel 2027: 82% dei marketer italiani investirà di più
- Consumi alimentari fuori casa: 102 Miliardi € nel 2025
- Trasporti e Logistica in Italia; 341 Miliardi € (il 19% del PIL)
- Export italiano: +5% nei primi 8 mesi del 2026
- Turismo e Crociere in Italia: 6,1 Milioni di passeggeri per l’estate del 2026
- Intelligenza Artificiale in Italia: 9,6 Milioni su ChatGPT e 9,4 Milioni su Gemini (Google)
- Turismo Emilia-Romagna: 35,5 Milioni di presenze nei primi 8 mesi del 2026
- Social Media raggiungono la TV al 34% in Italia
- Retail Media: 920 Milioni € nel 2026 in Italia
- Podcast in Italia: 18,5 Milioni di ascoltatori nel 2026
- Turismo Nautico in Italia: vale 5,7 Miliardi €. Dati anno 2025
- E-Commerce: +10,5% nei primi 8 mesi del 2026
- Auto in Italia: -13,6% rispetto all’anno 2019
- Caffè: 34 Miliardi $ di fatturato nel Mondo. Dati 2024
- 24.000 Bar chiusi in Italia. Persi 7,2 Miliardi € in 6 anni
- Intelligenza Artificiale: +50% utilizzo al lavoro in 2 anni
- 20.592 € di tasse ogni anno per le famiglie italiane
- Aumentano le spese al rientro dalle vacanze
- Vacanze 2026: 20,4 Miliardi € spesi tra Luglio ed Agosto
- Italia senza Italiani: -13 Milioni di residenti entro l’anno 2080
- 31 Miliardi € in Ricerca e Sviluppo. Nel 2024 +5,6% in Italia
- Italia ed italiani: il 70% dichiara poco. Sono Evasori Fiscali?
- Spesa Alimentare +29,5% in 5 anni
- Il 33% del web è scritto dall’AI (Intelligenza Artificiale)
- Oltre 10 Milioni di italiani soffrono di dolore cronico
- Gen Z, per il 50% la salute ed il benessere sono la priorità
- 5,8 Milioni di italiani non hanno i soldi per curarsi
- Intelligenza Artificiale: i manager italiani hanno paura?
- Imprese Familiari: solo il 17% è un CEO esterno alla famiglia