Aziende italiane: il 4,4% genera il 66,4% del fatturato
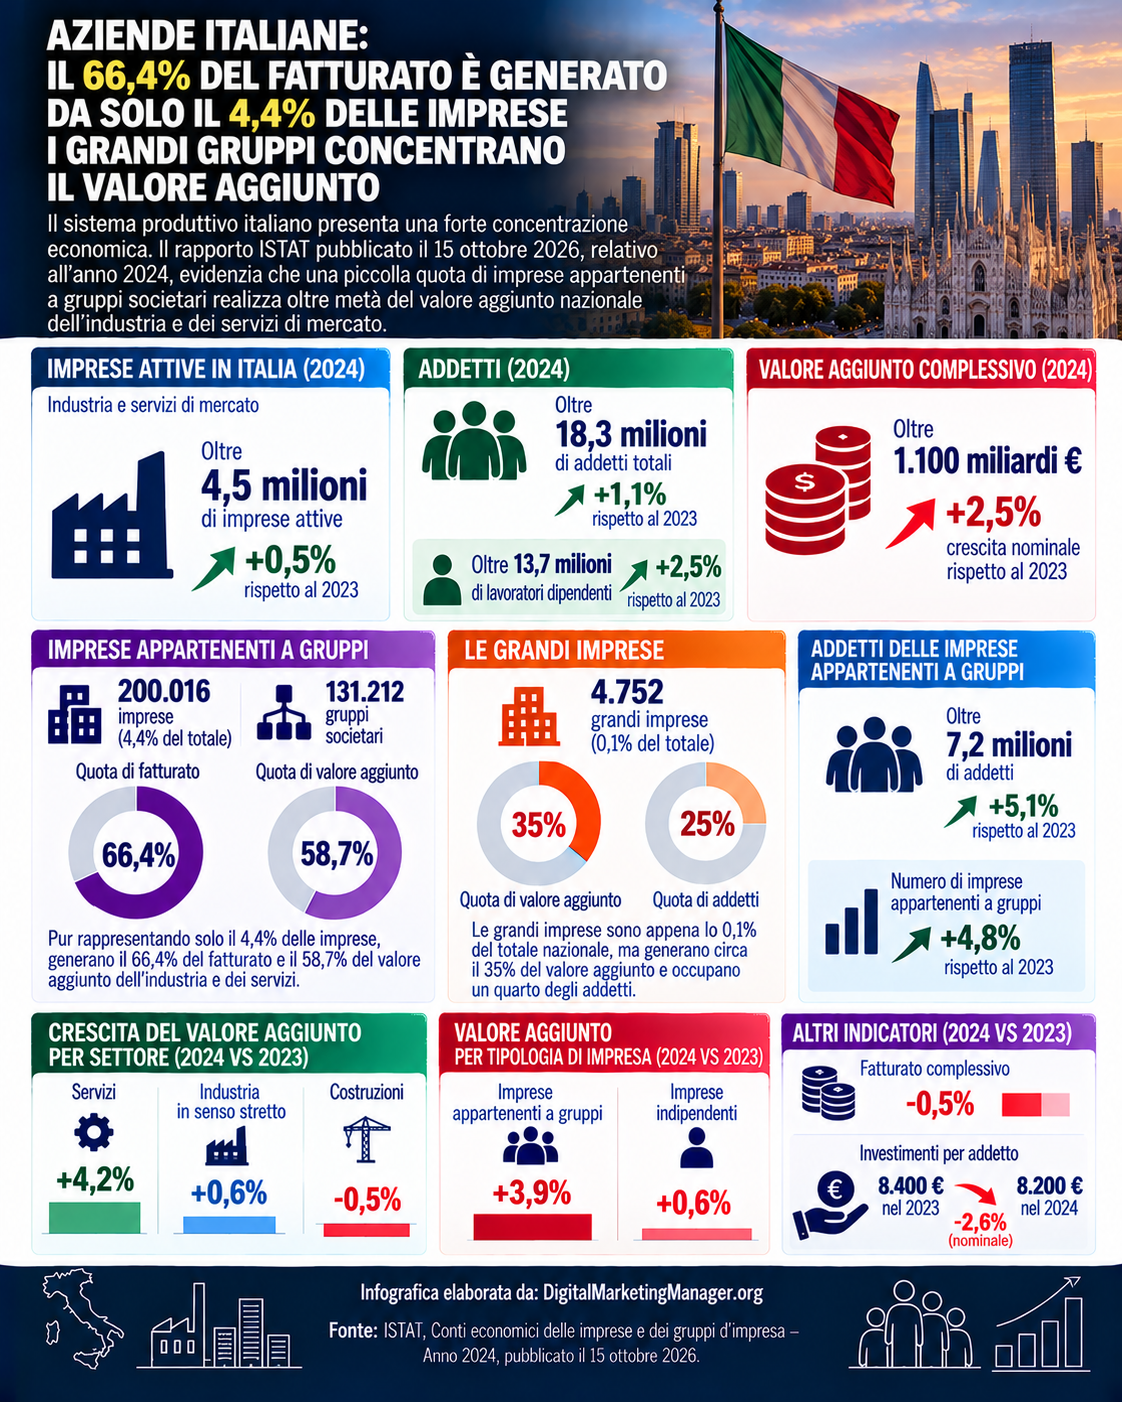
Le aziende italiane mostrano una forte concentrazione economica. Nel 2024, appena il 4,4% delle imprese appartiene a gruppi societari, ma questa quota genera il 66,4% del fatturato complessivo dell’industria e dei servizi di mercato.
La concentrazione emerge anche dal valore aggiunto: le imprese appartenenti a gruppi producono il 58,7% del totale. Le grandi imprese rappresentano invece appena lo 0,1% delle aziende italiane, ma generano circa il 35% del valore aggiunto e occupano un quarto degli addetti.
Aziende italiane: i dati principali
Il sistema produttivo italiano comprende oltre 4,5 milioni di imprese attive nell’industria e nei servizi di mercato.
I dati principali sono:
- oltre 4,5 milioni di imprese attive;
- +0,5% rispetto al 2023;
- oltre 18,3 milioni di addetti;
- +1,1% di occupati rispetto al 2023;
- oltre 13,7 milioni di lavoratori dipendenti;
- +2,5% di dipendenti;
- oltre 1.100 miliardi di euro di valore aggiunto;
- +2,5% di valore aggiunto nominale;
- 200.016 imprese appartenenti a gruppi societari;
- 131.212 gruppi societari;
- imprese dei gruppi pari al 4,4% del totale;
- 66,4% del fatturato generato dalle imprese appartenenti a gruppi;
- 58,7% del valore aggiunto prodotto dalle imprese dei gruppi;
- 4.752 grandi imprese;
- grandi imprese pari allo 0,1% del totale;
- 35% del valore aggiunto prodotto dalle grandi imprese;
- 25% degli addetti occupato nelle grandi imprese.
I numeri mostrano quindi un sistema formato da moltissime aziende, ma con una parte consistente del valore economico concentrata in una quota molto ridotta di operatori.
Oltre 4,5 milioni di imprese attive
Nel 2024 le imprese attive nell’industria e nei servizi di mercato superano i 4,5 milioni.
Rispetto al 2023, il numero cresce dello 0,5%.
L’Italia mantiene quindi un tessuto produttivo caratterizzato da un numero molto elevato di aziende.
La dimensione numerica, però, non coincide con la distribuzione del valore economico. Una larga parte delle imprese è costituita da realtà indipendenti e di dimensioni contenute, mentre gruppi e grandi aziende concentrano una quota molto più elevata di fatturato e valore aggiunto.
Gli addetti superano 18,3 milioni
Le imprese considerate occupano complessivamente oltre 18,3 milioni di persone.
Il numero cresce dell’1,1% rispetto all’anno precedente.
All’interno di questa platea, i lavoratori dipendenti superano 13,7 milioni e aumentano del 2,5%.
L’occupazione cresce quindi più rapidamente del numero delle aziende attive.
Il dato indica una maggiore capacità del sistema produttivo di assorbire lavoro, anche se la distribuzione degli addetti varia sensibilmente in base alla dimensione e alla struttura delle imprese.
Il valore aggiunto supera 1.100 miliardi di euro
Nel 2024 il valore aggiunto complessivo supera 1.100 miliardi di euro.
La crescita nominale rispetto al 2023 raggiunge il 2,5%.
Il valore aggiunto misura la ricchezza prodotta dalle imprese attraverso la propria attività economica, al netto dei beni e servizi utilizzati durante la produzione.
Questo indicatore permette quindi di osservare quanto le aziende contribuiscono realmente alla creazione di valore nell’economia.
Solo il 4,4% delle imprese appartiene a gruppi
Le imprese appartenenti a gruppi societari sono 200.016.
Rappresentano appena il 4,4% delle aziende considerate.
I gruppi societari sono invece 131.212.
Una singola struttura può controllare o coordinare più società, permettendo di organizzare diverse attività all’interno dello stesso perimetro economico.
Il numero ridotto delle imprese appartenenti a gruppi contrasta fortemente con il loro peso in termini di fatturato.
Il 4,4% genera il 66,4% del fatturato
Le aziende appartenenti a gruppi generano il 66,4% del fatturato complessivo.
In altre parole, meno di un’impresa su venti produce quasi due terzi dei ricavi dell’intero sistema considerato.
Il dato mostra un’elevata concentrazione economica.
Le imprese indipendenti rappresentano la grande maggioranza numerica, ma operano mediamente con dimensioni e volumi inferiori rispetto alle società inserite all’interno di gruppi.
Imprese indipendenti e Digital Marketing: valorizzare la specializzazione
Per un’impresa indipendente, il confronto con i gruppi societari può partire dalla specializzazione, anziché dalla dimensione. Il Digital Marketing può concentrarsi su esigenze precise, come lavorazioni su misura o assistenza specialistica, quando fanno parte dell’offerta. Le pagine del sito possono presentare casi documentati, competenze e soluzioni dedicate a uno specifico settore. Inoltre, le campagne possono indirizzare il pubblico verso questi approfondimenti, anziché promuovere indistintamente l’intero catalogo. La comunicazione metterebbe così in evidenza perché scegliere quel fornitore, senza limitarsi al confronto tra dimensioni e fatturati.
Il 58,7% del valore aggiunto arriva dai gruppi
La concentrazione rimane molto elevata anche osservando il valore aggiunto.
Le imprese appartenenti a gruppi generano il 58,7% del totale.
La quota è leggermente inferiore rispetto al 66,4% del fatturato, ma resta superiore alla metà del valore prodotto.
I gruppi societari svolgono quindi un ruolo determinante nell’industria e nei servizi di mercato italiani.
La loro capacità di concentrare capitale, competenze e attività permette spesso di operare su dimensioni molto maggiori rispetto alle aziende indipendenti.
Gruppi societari e grandi imprese non sono la stessa cosa
È importante distinguere tra imprese appartenenti a gruppi e grandi imprese.
Le aziende inserite in gruppi rappresentano il 4,4% del totale, ma non sono necessariamente tutte grandi.
Le grandi imprese sono invece soltanto 4.752 e rappresentano circa lo 0,1% delle aziende considerate.
Una società può quindi appartenere a un gruppo senza rientrare necessariamente nella categoria delle grandi imprese.
La distinzione aiuta a interpretare correttamente i dati sulla concentrazione economica.
Solo 4.752 grandi imprese in Italia
Le grandi imprese sono 4.752.
La loro quota sul totale si ferma allo 0,1%.
Numericamente rappresentano quindi una parte estremamente ridotta del sistema produttivo italiano.
Il loro peso economico è però molto più elevato.
Queste aziende dispongono generalmente di strutture organizzative, capitali e capacità produttive molto superiori rispetto alla media delle imprese italiane.
Le grandi imprese producono il 35% del valore aggiunto
Pur rappresentando appena lo 0,1% delle aziende, le grandi imprese generano circa il 35% del valore aggiunto.
Il dato evidenzia l’enorme distanza tra peso numerico e capacità produttiva.
Poche migliaia di aziende producono oltre un terzo del valore complessivo.
Dimensione, produttività, internazionalizzazione e capacità di investimento possono contribuire a spiegare questa concentrazione.
Un quarto degli addetti lavora nelle grandi imprese
Le grandi imprese occupano circa il 25% degli addetti.
Una quota pari a un lavoratore su quattro è quindi concentrata nello 0,1% delle aziende.
Il confronto con la quota del 35% di valore aggiunto evidenzia anche un livello di produttività complessivamente elevato.
Le grandi organizzazioni possono beneficiare di economie di scala, tecnologie avanzate e maggiore capacità di organizzare capitale e lavoro.
Oltre 7,2 milioni di addetti nelle imprese dei gruppi
Le aziende appartenenti a gruppi occupano complessivamente oltre 7,2 milioni di persone.
Il numero cresce del 5,1% rispetto al 2023.
L’incremento è molto superiore al +1,1% registrato dagli addetti complessivi.
La crescita dell’occupazione appare quindi particolarmente forte proprio tra le imprese inserite in strutture societarie più articolate.
Cresce anche il numero delle imprese appartenenti a gruppi
Il numero delle aziende appartenenti a gruppi aumenta del 4,8% rispetto al 2023.
La crescita è nettamente superiore al +0,5% registrato dal totale delle imprese attive.
Il dato suggerisce una maggiore espansione delle strutture organizzate in gruppi.
Acquisizioni, riorganizzazioni societarie e aggregazioni possono contribuire a questa evoluzione.
La crescita dimensionale può rappresentare una leva importante per affrontare mercati sempre più competitivi.
Il Marketing Manager nelle relazioni commerciali con i gruppi societari
Il peso economico delle imprese appartenenti a gruppi suggerisce di approfondire anche come organizzano gli acquisti. Un Marketing Manager può verificare se le decisioni spettano alla capogruppo, alle singole società o alle sedi operative. Può quindi preparare contenuti distinti per responsabili tecnici e uffici acquisti, chiarendo applicazioni, condizioni di fornitura e assistenza disponibile. Nel database commerciale, può collegare le società dello stesso gruppo e registrare le rispettive esigenze. Questo approccio permetterebbe di coordinare proposte e contatti, senza presumere che tutte le aziende collegate acquistino gli stessi servizi o seguano procedure identiche.
Il valore aggiunto dei gruppi cresce del 3,9%
Anche la dinamica del valore aggiunto mostra una differenza significativa.
Le imprese appartenenti a gruppi registrano una crescita del 3,9%.
Le aziende indipendenti si fermano invece a +0,6%.
Il valore prodotto dai gruppi aumenta quindi a un ritmo oltre sei volte superiore.
La differenza rafforza ulteriormente il peso delle strutture societarie organizzate all’interno dell’economia italiana.
Le imprese indipendenti crescono dello 0,6%
Le aziende indipendenti rappresentano numericamente la maggioranza del sistema.
La loro crescita del valore aggiunto si ferma però allo 0,6%.
Il dato non significa che le imprese indipendenti siano marginali.
Piccole e medie realtà svolgono un ruolo fondamentale nell’occupazione, nei territori e nelle filiere produttive.
La minore crescita evidenzia però una differenza importante rispetto alle imprese appartenenti ai gruppi.
I servizi crescono del 4,2%
Tra i diversi settori, i servizi registrano la crescita maggiore del valore aggiunto.
L’aumento raggiunge il 4,2% rispetto al 2023.
Il comparto contribuisce quindi in modo significativo alla crescita complessiva.
Digitalizzazione, servizi professionali e trasformazione delle abitudini dei consumatori possono sostenere lo sviluppo di numerose attività terziarie.
La crescente centralità dei servizi rappresenta una caratteristica comune alle economie avanzate.
Industria in crescita dello 0,6%
L’industria in senso stretto registra una crescita più contenuta.
Il valore aggiunto aumenta dello 0,6%.
Il risultato rimane positivo, ma evidenzia un ritmo molto più basso rispetto ai servizi.
Le imprese industriali devono confrontarsi con costi energetici, domanda internazionale, innovazione tecnologica e trasformazione delle catene produttive.
La competitività dipende quindi sempre di più da produttività e capacità di investimento.
Costruzioni in calo dello 0,5%
Le costruzioni rappresentano l’unico settore indicato con una variazione negativa.
Il valore aggiunto diminuisce dello 0,5%.
La contrazione interrompe la dinamica positiva osservata negli altri comparti.
Il settore può risentire di numerosi fattori, tra cui costo del credito, investimenti immobiliari e andamento degli incentivi.
La differenza rispetto ai servizi mostra quanto l’economia italiana proceda a velocità differenti tra i vari comparti.
Il fatturato complessivo scende dello 0,5%
Nonostante l’aumento nominale del valore aggiunto, il fatturato complessivo diminuisce dello 0,5%.
I due indicatori misurano aspetti differenti.
Il fatturato rappresenta il valore delle vendite effettuate dalle imprese.
Il valore aggiunto misura invece la ricchezza effettivamente creata dopo aver sottratto i costi dei beni e servizi intermedi utilizzati.
Per questo motivo, un calo del fatturato può convivere con una crescita del valore aggiunto.
Investimenti per addetto in diminuzione
Un altro dato riguarda gli investimenti.
Nel 2023 gli investimenti per addetto raggiungevano circa 8.400 euro.
Nel 2024 scendono a 8.200 euro.
La diminuzione nominale è del 2,6%.
La riduzione merita attenzione perché investimenti in tecnologie, impianti e innovazione possono contribuire alla crescita futura della produttività.
Il Digital Marketing Manager nel coordinamento dei marchi aziendali
Nei gruppi con più marchi, un Digital Marketing Manager può definire il ruolo di ciascun sito e delle relative campagne. Il confronto tra cataloghi, pubblici e territori serviti può individuare sovrapposizioni da gestire prima di distribuire il budget. Per esempio, una richiesta ricevuta dal sito della capogruppo può essere indirizzata alla società con le competenze adatte. Inoltre, criteri comuni per registrare richieste e risultati possono rendere confrontabili le attività promozionali. L’obiettivo è coordinare gli investimenti e valorizzare le specializzazioni del gruppo, mantenendo riconoscibile l’offerta di ogni marchio.
Dimensione e produttività
La forte concentrazione del valore nelle imprese più strutturate riapre il tema della dimensione aziendale italiana.
Aziende più grandi possono avere maggiore facilità nell’investire in tecnologia, ricerca e internazionalizzazione.
Possono inoltre distribuire alcuni costi su volumi maggiori.
Le piccole imprese possiedono invece vantaggi differenti, tra cui flessibilità, specializzazione e vicinanza al cliente.
La sfida consiste nel mantenere questi punti di forza aumentando contemporaneamente produttività e capacità di investimento.
Aggregazioni e gruppi possono creare economie di scala
Entrare in un gruppo societario può permettere a un’impresa di condividere risorse e competenze.
Amministrazione, tecnologia, marketing e distribuzione possono essere gestiti in modo più efficiente.
Questo non significa che l’aggregazione rappresenti sempre la soluzione migliore.
I dati mostrano però che le imprese appartenenti a gruppi concentrano una quota molto elevata del valore economico e registrano una crescita superiore rispetto alle aziende indipendenti.
Digitalizzazione e crescita aziendale
La tecnologia può contribuire a ridurre alcune differenze legate alla dimensione.
Cloud, ecommerce, software gestionali e Intelligenza Artificiale consentono anche alle imprese più piccole di accedere a strumenti un tempo disponibili soprattutto per grandi organizzazioni.
La digitalizzazione non elimina però il bisogno di capitale, competenze e organizzazione.
Per trasformare la tecnologia in produttività serve una strategia coerente.
Internazionalizzazione e dimensione
Le aziende più strutturate possono avere maggiori risorse per operare sui mercati internazionali.
Aprire filiali, costruire reti commerciali e gestire normative differenti richiede infatti capitale e competenze.
Le piccole imprese possono comunque esportare attraverso partnership, marketplace e reti di impresa.
L’aggregazione può diventare uno strumento per condividere i costi dell’internazionalizzazione.
Aziende italiane: cosa emerge dai dati
Le aziende italiane superano i 4,5 milioni nell’industria e nei servizi di mercato, con oltre 18,3 milioni di addetti e più di 1.100 miliardi di euro di valore aggiunto.
La distribuzione del valore economico risulta però molto concentrata.
Le 200.016 imprese appartenenti a gruppi rappresentano soltanto il 4,4% del totale, ma generano il 66,4% del fatturato e il 58,7% del valore aggiunto.
Le grandi imprese sono appena 4.752, pari allo 0,1% del totale, ma producono circa il 35% del valore aggiunto e occupano un quarto degli addetti.
Anche la crescita favorisce le strutture più organizzate: il valore aggiunto delle imprese appartenenti a gruppi aumenta del 3,9%, contro lo 0,6% delle aziende indipendenti.
I dati mostrano quindi un sistema produttivo numericamente molto frammentato, ma economicamente concentrato. La capacità delle imprese più piccole di investire, innovare e costruire collaborazioni sarà determinante per aumentare produttività e competitività del sistema italiano.
Ultime: Ricerche di Mercato
- Aziende italiane il 66,4% del fatturato è generato da solo il 4% dei grandi gruppi
- Intelligenza Artificiale e Pubblicità nel 2027: 82% dei marketer italiani investirà di più
- Consumi alimentari fuori casa: 102 Miliardi € nel 2025
- Trasporti e Logistica in Italia; 341 Miliardi € (il 19% del PIL)
- Export italiano: +5% nei primi 8 mesi del 2026
- Turismo e Crociere in Italia: 6,1 Milioni di passeggeri per l’estate del 2026
- Intelligenza Artificiale in Italia: 9,6 Milioni su ChatGPT e 9,4 Milioni su Gemini (Google)
- Turismo Emilia-Romagna: 35,5 Milioni di presenze nei primi 8 mesi del 2026
- Social Media raggiungono la TV al 34% in Italia
- Retail Media: 920 Milioni € nel 2026 in Italia
- Podcast in Italia: 18,5 Milioni di ascoltatori nel 2026
- Turismo Nautico in Italia: vale 5,7 Miliardi €. Dati anno 2025
- E-Commerce: +10,5% nei primi 8 mesi del 2026
- Auto in Italia: -13,6% rispetto all’anno 2019
- Caffè: 34 Miliardi $ di fatturato nel Mondo. Dati 2024
- 24.000 Bar chiusi in Italia. Persi 7,2 Miliardi € in 6 anni
- Intelligenza Artificiale: +50% utilizzo al lavoro in 2 anni
- 20.592 € di tasse ogni anno per le famiglie italiane
- Aumentano le spese al rientro dalle vacanze
- Vacanze 2026: 20,4 Miliardi € spesi tra Luglio ed Agosto
- Italia senza Italiani: -13 Milioni di residenti entro l’anno 2080
- 31 Miliardi € in Ricerca e Sviluppo. Nel 2024 +5,6% in Italia
- Italia ed italiani: il 70% dichiara poco. Sono Evasori Fiscali?
- Spesa Alimentare +29,5% in 5 anni
- Il 33% del web è scritto dall’AI (Intelligenza Artificiale)
- Oltre 10 Milioni di italiani soffrono di dolore cronico
- Gen Z, per il 50% la salute ed il benessere sono la priorità
- 5,8 Milioni di italiani non hanno i soldi per curarsi
- Intelligenza Artificiale: i manager italiani hanno paura?
- Imprese Familiari: solo il 17% è un CEO esterno alla famiglia
Guarda i video: Video 16:9 | Video 9:16